
KPK Periksa 10 Saksi dalam Pengembangan Perkara Pajak Banjarmasin, Satuan Mahasiswa ETH Dorong Penguatan Kontrol Restitusi
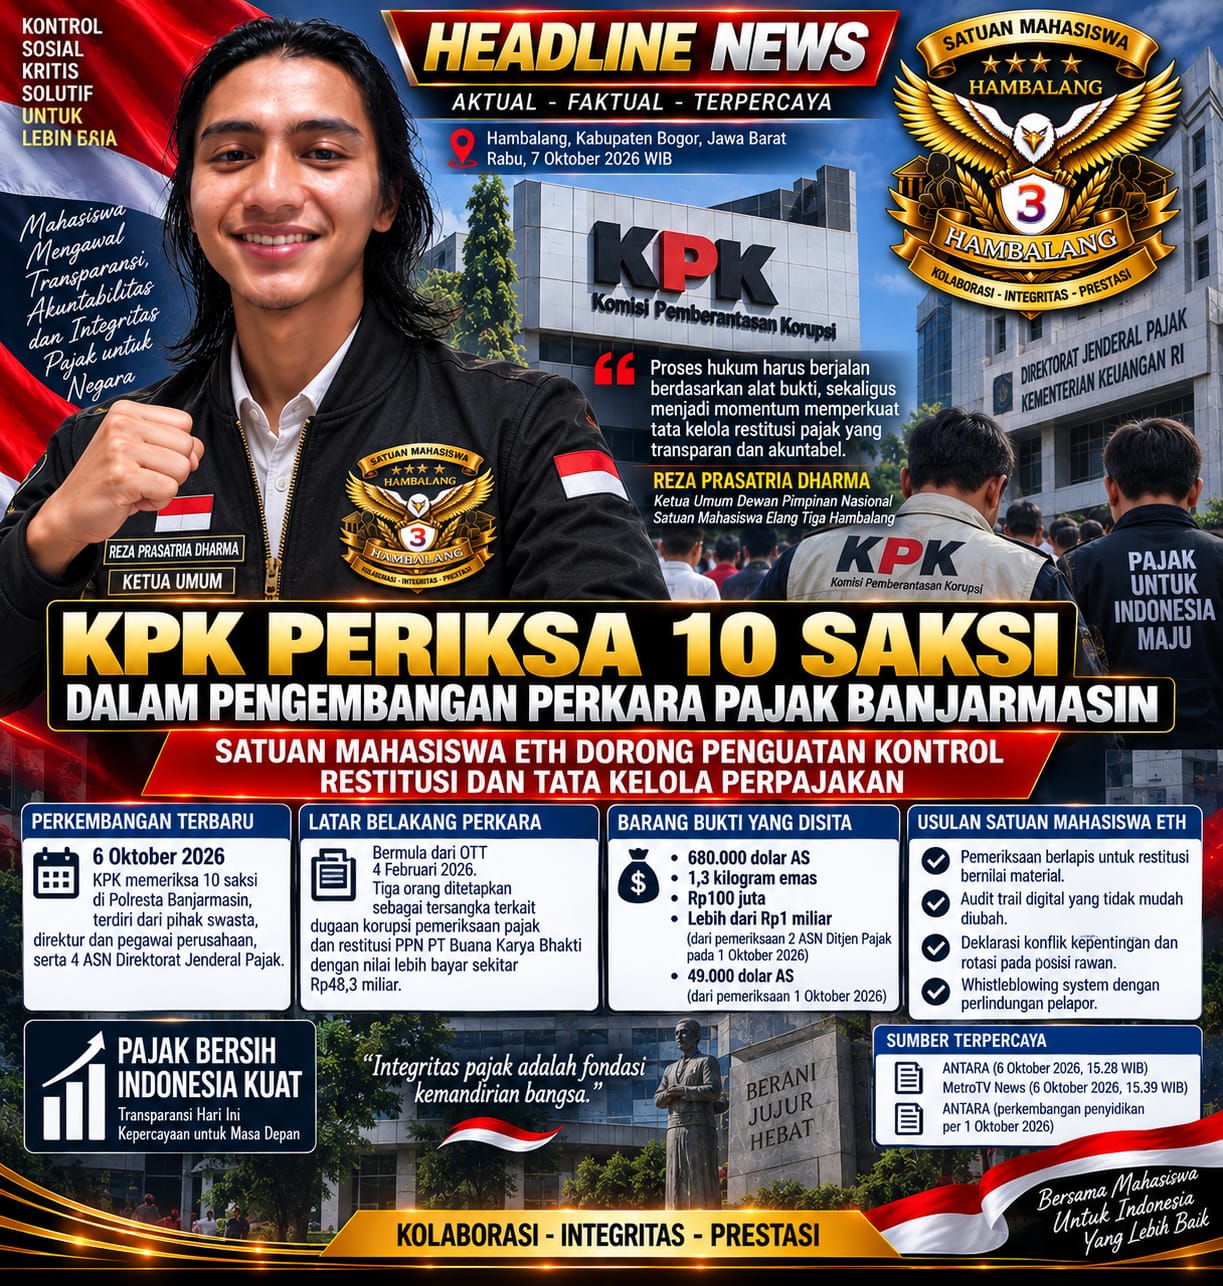
Pemeriksaan pada 6 Oktober melibatkan pihak swasta dan ASN Direktorat Jenderal Pajak. Satuan Mahasiswa Elang Tiga Hambalang meminta proses hukum tetap menghormati praduga tak bersalah sekaligus menjadi momentum memperkuat jejak audit, pengawasan restitusi, dan mekanisme pelaporan internal. Hambalang, Kabupaten Bogor,...
(Dianalisis secara otomatis dari isi berita)
Pemeriksaan pada 6 Oktober melibatkan pihak swasta dan ASN Direktorat Jenderal Pajak. Satuan Mahasiswa Elang Tiga Hambalang meminta proses hukum tetap menghormati praduga tak bersalah sekaligus menjadi momentum memperkuat jejak audit, pengawasan restitusi, dan mekanisme pelaporan internal.
Hambalang, Kabupaten Bogor, Jawa Barat — Rabu, 7 Oktober 2026 WIB
Pengembangan penyidikan dugaan korupsi terkait pemeriksaan pajak di KPP Madya Banjarmasin menjadi perhatian publik karena menyangkut integritas administrasi perpajakan dan kepercayaan terhadap pengelolaan penerimaan negara. Dari perspektif mahasiswa, proses pidana harus dibiarkan bekerja berdasarkan alat bukti, sementara perbaikan tata kelola dapat dilakukan secara paralel untuk menutup celah risiko pada pemeriksaan maupun restitusi pajak.
Perkembangan terbaru yang terverifikasi dalam penelusuran untuk rilis hari ini berasal dari 6 Oktober 2026. KPK menjadwalkan pemeriksaan 10 saksi di Polresta Banjarmasin, terdiri atas direktur dan pegawai sejumlah perusahaan, dua pihak swasta, serta empat ASN Direktorat Jenderal Pajak. KPK menyatakan pemeriksaan tersebut merupakan bagian dari pengembangan penyidikan perkara dugaan korupsi pemeriksaan pajak di KPP Madya Banjarmasin.
Perkara awal bermula dari operasi tangkap tangan pada 4 Februari 2026. KPK kemudian menetapkan tiga orang sebagai tersangka dalam dugaan korupsi terkait restitusi PPN PT Buana Karya Bhakti. Menurut uraian KPK yang diberitakan ANTARA, permohonan restitusi menghasilkan nilai lebih bayar Rp49,47 miliar, kemudian setelah koreksi fiskal Rp1,14 miliar menjadi sekitar Rp48,3 miliar. KPK menduga terdapat penerimaan uang dengan total Rp1,5 miliar terkait pengurusan tersebut. Status tersangka tetap merupakan bagian dari proses hukum dan bukan putusan bersalah.
Dalam pengembangan perkara, KPK sebelumnya juga mengumumkan penyitaan 680 ribu dolar AS, 1,3 kilogram emas, dan Rp100 juta. Pada pemeriksaan terhadap dua ASN Ditjen Pajak tanggal 1 Oktober, KPK menyita lebih dari Rp1 miliar dan 49 ribu dolar AS.
Pernyataan Ketua Umum — Reza Prasatria Dharma
Reza Prasatria Dharma, Ketua Umum Dewan Pimpinan Nasional Satuan Mahasiswa Elang Tiga Hambalang, menyampaikan:
“Penegakan hukum harus dihormati dan setiap pihak tetap mempunyai hak atas praduga tak bersalah. Pada sisi tata kelola, perkara ini dapat menjadi bahan evaluasi untuk memperkuat mekanisme restitusi, audit jejak keputusan, pencegahan konflik kepentingan, dan kanal pelaporan internal.”
Satuan Mahasiswa ETH mengajukan sejumlah pertanyaan pengawasan: apakah setiap restitusi bernilai material melewati pemeriksaan berlapis, bagaimana perubahan hasil pemeriksaan dicatat, siapa yang menyetujui keputusan akhir, dan apakah seluruh akses serta perubahan data meninggalkan audit trail yang dapat diperiksa?
Empat langkah perbaikan dapat dilakukan.
Pertama, Ditjen Pajak memperkuat second review berbasis risiko untuk restitusi material.
Kedua, menerapkan audit trail digital yang tidak mudah diubah.
Ketiga, memperkuat deklarasi konflik kepentingan dan rotasi pada posisi rawan.
Keempat, mengembangkan whistleblowing system dengan perlindungan pelapor dan batas waktu tindak lanjut.
Indikatornya mencakup jumlah restitusi berisiko tinggi yang diperiksa ulang, temuan audit berulang, waktu penyelesaian pengaduan internal, serta tindakan korektif setelah pemeriksaan.
Manfaatnya adalah meningkatkan integritas pelayanan tanpa menghambat restitusi yang sah. Risikonya, pengendalian yang terlalu berlapis dapat memperlambat pelayanan sehingga desain pengawasan perlu proporsional dan berbasis risiko.